نویسنده: پوریار نصر
تحلیل بازار فولاد و تجارت بینالملل | شهریور ۱۴۰۵
رشد تولید داخلی، سیاست تأمین ملی و محدودیتهای مالی؛ آیا امارات در حال از دست رفتن بهعنوان بازار فولاد ایران است؟
تأمین میلگرد و بیش از ۸۰ هزار تن سیمان پروژه قطار مسافری Etihad Rail توسط EMSTEEL را میتوان در نگاه اول یک قرارداد معمول تأمین مصالح دانست؛ اما وقتی این اتفاق را در کنار سیاست صنعتی امارات، توسعه ظرفیت تولید داخلی و شرایط تازه روابط تجاری این کشور با ایران قرار میدهیم، تصویر مهمتری شکل میگیرد.
امارات همچنان یکی از بزرگترین واردکنندگان فولاد جهان است، اما همزمان بهطور جدی در حال افزایش توان تولید داخلی، توسعه محصولات با ارزش افزوده و اولویت دادن به تولیدکنندگان داخلی در پروژههای استراتژیک است.
برای صادرکننده ایرانی، این تحول دقیقاً در زمانی اتفاق افتاده که ریسک نقلوانتقال مالی و تجارت مستقیم با امارات نیز بهشدت افزایش یافته است.
بنابراین مسئله دیگر فقط این نیست که «میلگرد ایران ارزانتر از میلگرد امارات هست یا نه». سؤال اصلی این است: آیا صادرکننده ایرانی در شرایط جدید اصلاً میتواند محصول خود را با ساختار مالی، لجستیکی و رقابتی قابلقبولی وارد بازار امارات کند؟
Etihad Rail؛ یک قرارداد یا نشانه یک سیاست صنعتی؟
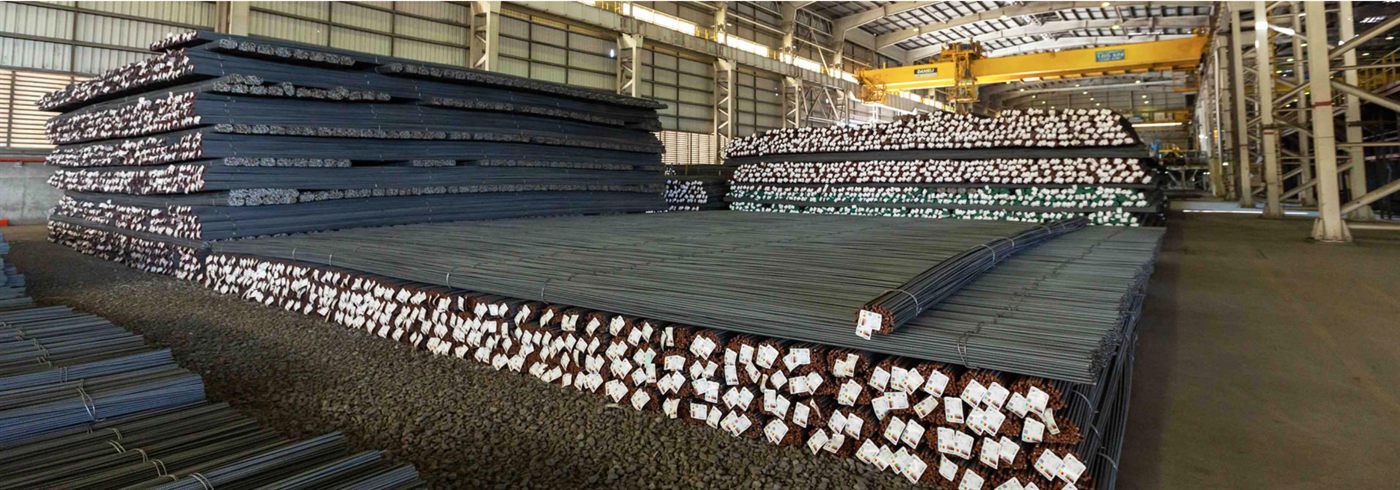
EMSTEEL در اوت ۲۰۲۶ اعلام کرد که میلگرد تولیدشده در امارات را برای تعدادی از ایستگاههای پروژه قطار مسافری Etihad Rail تأمین کرده است.
این شرکت همچنین بیش از ۸۰ هزار تن سیمان برای تولید بتن مورد استفاده در ایستگاههای منطقه الظفره و ابوظبی تحویل داده است. رقم ۸۰ هزار تن مربوط به سیمان است و میزان میلگرد تأمینشده بهصورت عمومی اعلام نشده است. (EMSTEEL)
اهمیت خبر در عبارتی است که خود EMSTEEL روی آن تأکید دارد: اتکای بیشتر پروژههای استراتژیک به صنایع ملی و زنجیره تأمین داخلی امارات.
این اتفاق مستقل نیست.
EMSTEEL در سالهای اخیر سرمایهگذاری قابلتوجهی برای افزایش توان تولید و توسعه محصولات جدید انجام داده است. برنامه ارتقای دارایی این شرکت با سرمایهگذاری حدود ۶۲۵ میلیون درهم برای توسعه خطوط نورد و تولید محصولات فولادی با ارزش افزوده اجرا شده و مستقیماً با سیاست صنعتی Operation 300bn امارات ارتباط دارد. (EMSTEEL)
در سال ۲۰۲۵ نیز حدود ۳.۵ میلیارد درهم، معادل ۴۶ درصد هزینه خرید EMSTEEL، به تأمینکنندگان داخلی اختصاص پیدا کرده است. (EMSTEEL)
این اعداد نشان میدهند «Made in UAE» صرفاً یک شعار تبلیغاتی نیست؛ بلکه بخشی از سیاست توسعه صنعتی کشور است.
قدرت EMSTEEL در بازار داخلی چقدر است؟
بر اساس گزارش پایداری این شرکت، Emirates Steel در سال ۲۰۲۴ حدود ۵۵ تا ۶۰ درصد بازار میلگرد امارات را در اختیار داشته است.
سهم شرکت در Wire Rod نیز به بیش از ۶۰ درصد رسید و در Heavy Sections و Sheet Piles حدود ۶۰ تا ۷۰ درصد بازار قابل دسترس را پوشش داده است. (EMSTEEL)
عملکرد مالی شرکت نیز همین مسیر را تأیید میکند.
در سال ۲۰۲۵ فروش محصولات نهایی فولادی EMSTEEL با رشد ۱۶ درصدی به حدود ۳.۳ میلیون تن رسید و شرکت از «تقاضای قوی بازار داخلی امارات» بهعنوان یکی از عوامل عملکرد خود نام برد. (EMSTEEL)
در نیمه نخست ۲۰۲۶ نیز EBITDA شرکت با رشد ۷۴ درصدی به ۹۴۱ میلیون درهم رسید. (EMSTEEL)
بنابراین صادرکننده خارجی دیگر وارد بازاری نمیشود که صرفاً به واردات وابسته باشد. در بخشهایی مانند میلگرد، یک تولیدکننده داخلی بسیار قدرتمند در مقابل او قرار دارد.
اما آیا امارات واقعاً در حال خودکفایی کامل در فولاد است؟
نه؛ و اینجا باید دقیق باشیم.
اینکه تولید داخلی امارات در حال تقویت است، به معنی بسته شدن کامل بازار واردات نیست.
آمار World Steel Association نشان میدهد امارات در سال ۲۰۲۵ حدود ۱۳.۴ میلیون تن فولاد وارد کرده و نهمین واردکننده بزرگ فولاد جهان بوده است. (World Steel Association)
حتی در مارس ۲۰۲۶، در بازار میلگرد امارات در کنار تولید داخلی، واردات از عمان و عربستان سعودی همچنان جریان داشته است. فعالان بازار در آن مقطع مصرف میلگرد امارات را حدود ۵۵۰ هزار تن در ماه تخمین میزدند. (SteelOrbis)
بنابراین گزاره دقیقتر این است: امارات در حال حذف واردات فولاد نیست؛ در حال افزایش توان داخلی و کاهش وابستگی در محصولاتی است که توان تولید رقابتی آنها را دارد.
این تفاوت برای تحلیل صادرات ایران بسیار مهم است.
پس مشکل اصلی فولاد ایران چیست؟
برای ایران اکنون دو مسئله همزمان وجود دارد.
۱. افزایش قدرت رقیب داخلی
EMSTEEL نهتنها ظرفیت تولید دارد، بلکه به پروژههای بزرگ ملی، شبکه تأمین داخلی و سیاستهای صنعتی دولت امارات نیز نزدیک است.
مثلاً در ژوئن ۲۰۲۶ این شرکت میلگرد پرمقاومت ES600 را معرفی کرد که طبق اعلام شرکت میتواند مصرف فولاد در برخی سازهها را تا ۲۴ درصد کاهش دهد و در پروژههای بزرگ داخلی نیز مورد استفاده قرار گرفته است. (EMSTEEL)
بنابراین رقابت دیگر فقط روی قیمت هر تن نیست.
Grade، Engineering Value، Sustainability، Local Content، Availability و Vendor Approval نیز وارد رقابت شدهاند.
۲. محدودیت مالی و تجاری ایران
این قسمت حتی از مسئله تولید داخلی امارات جدیتر است.
در ۲۴ اوت ۲۰۲۶ رویترز گزارش کرد که امارات در شرایط جدید منطقهای، مبادلات تجاری و مالی با تهران را متوقف کرده است؛ تصمیمی که حتی صادرات کشورهای ثالث به ایران را که از مسیر دبی و شبکه مالی امارات انجام میشد تحت تأثیر قرار داده است. (Reuters)
چند روز بعد، در ۲۸ اوت، وزارت خزانهداری آمریکا نیز با هدف قرار دادن Banque Misr UAE و مدیر شعبه دبی بانک ملی ایران، فشار مستقیم بر کانالهای بانکی مرتبط با ایران در امارات را افزایش داد. (U.S. Department of the Treasury)
بنابراین برای صادرکننده فولاد ایران مسئله فقط این نیست که «آیا خریدار اماراتی وجود دارد؟»
بلکه باید پرسید: پول چگونه و از چه مسیر قانونی دریافت خواهد شد؟ بانک طرف مقابل حاضر به انجام معامله هست؟ بیمه، حمل، ترخیص و Compliance معامله چگونه انجام میشود؟
در تجارت بینالمللی، ممکن است از لحاظ قیمت بهترین پیشنهاد بازار را داشته باشید، اما اگر مسیر مالی معامله قابل اجرا نباشد، آن مزیت عملاً ارزش تجاری ندارد.
آیا این یعنی بازار امارات برای فولاد ایران تمام شده است؟
به نظر من هنوز نمیتوان چنین نتیجه قطعیای گرفت. اما ریسک بازار برای ایران بهوضوح بیشتر شده است.
یک نکته بسیار مهم وجود دارد: خود بازار امارات کوچک نشده است.
در نیمه نخست ۲۰۲۶ تجارت غیرنفتی این کشور به حدود ۱.۹۳۷ تریلیون درهم رسید که ۱۳.۱ درصد بیشتر از مدت مشابه سال قبل بود. (wam.ae)
تقاضای فولاد نیز همچنان تحت تأثیر پروژههای ساختمانی و زیرساختی قدرتمند است.
مشکل این است که دسترسی ایران به این بازار نسبت به سایر رقبا دشوارتر شده است.
رقیب عمانی یا سعودی ممکن است بتواند کالا را با استاندارد مورد قبول، حمل کوتاه، کانال بانکی عادی، تسویه ساده و بدون ریسک تحریمی به خریدار اماراتی پیشنهاد دهد.
بنابراین حتی اگر FOB ایران پایینتر باشد، مزیت واقعی لزوماً متعلق به ایران نیست.
برای سنجش توان صادراتی ایران باید Landed Cost واقعی را حساب کرد
برای تصمیم صادراتی نباید قیمت کارخانه ایران را با قیمت فروش در دبی مقایسه کرد.
محاسبه واقعی باید تقریباً این مسیر را طی کند:
- EXW Iran
- حمل داخلی ایران
- هزینه بندر
- هزینه صادرات
- Freight
- Insurance
- هزینه مالی
- عوارض و هزینه ورود
- Clearance
- حمل داخلی UAE
- = Landed Cost UAE
بعد باید عوامل غیرقیمتی را اضافه کرد:
- Standard
- Certification
- Payment Terms
- Delivery Time
- Vendor Approval
- Country of Origin Risk
- Banking & Compliance
اینجاست که تصویر واقعی مزیت صادراتی مشخص میشود.
سه سناریو برای صادرات فولاد ایران به امارات
سناریوی اول: پروژههای بزرگ ملی؛ سختترین بازار
پروژههایی مثل Etihad Rail احتمالاً سختترین بخش برای ورود مستقیم فولاد ایرانی خواهند بود.
تولید داخلی، Local Content، تأمینکنندگان ثبتشده، توان تحویل بلندمدت و مسائل مالی همگی به نفع تولیدکنندگان محلی کار میکنند.
بنابراین ورود مستقیم ایران به چنین پروژههایی را در شرایط فعلی کماحتمالتر میدانم.
سناریوی دوم: بازار تجاری و خصوصی
در بازار Stockistها، Traderها، پروژههای خصوصی و برخی محصولات خاص هنوز از نظر اقتصادی فرصت وجود دارد؛ زیرا دادههای وارداتی نشان میدهند امارات همچنان نیاز بزرگی به فولاد خارجی دارد.
اما برای ایران عامل تعیینکننده احتمالاً کانال مالی و Compliance خواهد بود، نه صرفاً قیمت محصول.
سناریوی سوم: جستوجوی شکاف محصولی
به نظر من بهترین استراتژی بلندمدت این نیست که فقط بپرسیم «چطور میلگرد به دبی بفروشیم؟»
باید سبد وارداتی امارات را محصولبهمحصول بررسی کرد:
- Billet
- Wire Rod
- Sections
- Plate
- HRC
- CRC
- Coated Steel
- Pipe & Tube
- Special Steel
خود EMSTEEL نیز اذعان کرده بازار GCC برای برخی Wire Rodهای با ارزش افزوده همچنان وابستگی به واردات دارد و همین موضوع یکی از دلایل سرمایهگذاری برای توسعه ظرفیت داخلی بوده است. (EMSTEEL)
این یعنی هنوز شکاف وارداتی وجود دارد؛ ولی ممکن است این شکاف در آینده کوچکتر شود.
نتیجهگیری نویسنده
از نگاه من، تهدید اصلی برای صادرات فولاد ایران به امارات «خودکفایی کامل امارات» نیست؛ حداقل فعلاً نه.
دادهها نشان میدهند امارات هنوز یکی از بزرگترین واردکنندگان فولاد جهان است و تقاضای قابلتوجهی برای محصولات فولادی دارد.
اما شرایط برای ایران متفاوت است.
صادرکننده ایرانی امروز با سه فشار همزمان مواجه است: افزایش توان تولید داخلی امارات، تقویت سیاست Local Sourcing، و دشوارتر شدن کانالهای تجاری و بانکی ایران.
این ترکیب میتواند سهم ایران از یکی از مهمترین بازارهای منطقه را کاهش دهد، حتی اگر کل واردات فولاد امارات همچنان بالا باقی بماند.
بنابراین به اعتقاد من، اشتباه استراتژیک این خواهد بود که تولیدکنندگان ایرانی فقط به مزیت قیمت پایینتر متکی بمانند و تصور کنند نزدیکی جغرافیایی به امارات خودبهخود به معنی بازار صادراتی است.
قیمت پایین بدون کانال مالی، استاندارد مناسب، دسترسی تجاری و شبکه فروش، مزیت صادراتی کامل محسوب نمیشود.
اگر روند فعلی تقویت تولید داخلی و محدودیت دسترسی ایران ادامه پیدا کند، بخشهایی از بازار امارات که زمانی مقصد طبیعی فولاد ایران محسوب میشدند میتوانند بهتدریج در اختیار تولیدکنندگان داخلی امارات و رقبای منطقهای مانند عمان و عربستان قرار گیرند.
در چنین شرایطی ایران باید همزمان دو مسیر را دنبال کند: شناسایی دقیق شکافهای وارداتی باقیمانده در امارات و تنوعبخشی جدی به بازارهای صادراتی دیگر.
از نظر من، سؤال امروز دیگر این نیست که «آیا امارات فولاد میخرد؟» چون پاسخ هنوز بله است.
سؤال واقعی برای صادرکننده ایرانی این است: «آیا ایران در شرایط جدید هنوز میتواند از نظر قیمت، لجستیک، استاندارد و مهمتر از همه امکان انجام معامله، با سایر تأمینکنندگان امارات رقابت کند؟»
پاسخ به این سؤال باید محصولبهمحصول داده شود، نه با یک پاسخ کلی درباره صنعت فولاد ایران.
نویسنده: پوریار نصر — تحلیل بازار فولاد و تجارت بینالملل
منبع خبر اصلی: SteelOrbis – EMSTEEL supplies rebar and cement for UAE's Etihad Rail passenger project
منابع تکمیلی: EMSTEEL، World Steel Association، Reuters و U.S. Department of the Treasury